退職後の生活設計では退職金が大切な資金になりますが、もらい方や活用方法について悩む方は多いです。同じ退職金でも、一時金か年金かによって税金や社会保険料への影響が異なるため、額面だけでなく手元に残る金額を比較する必要があります。
この記事では、退職金の基礎知識や3つのもらい方、税金の計算方法、受け取った後の運用と生活設計を解説します。一時金・年金・併用の特徴を知り、必要な支出や将来の収入に合わせて、自分に合った受け取り方を選ぶために役立ててください。
退職金の基礎知識
退職金の仕組み
退職金は、勤務先の制度に基づき、退職時などに支払われるお金です。企業に退職金制度の設置が一律に義務付けられているわけではなく、支給条件や金額は勤務先によって異なります。
将来の生活設計に向けて、まずは就業規則や退職金規程で自分が対象になる制度を確認しましょう。» 退職金の相場は?退職金の基礎知識から税金対策まで徹底解説!
退職金の種類
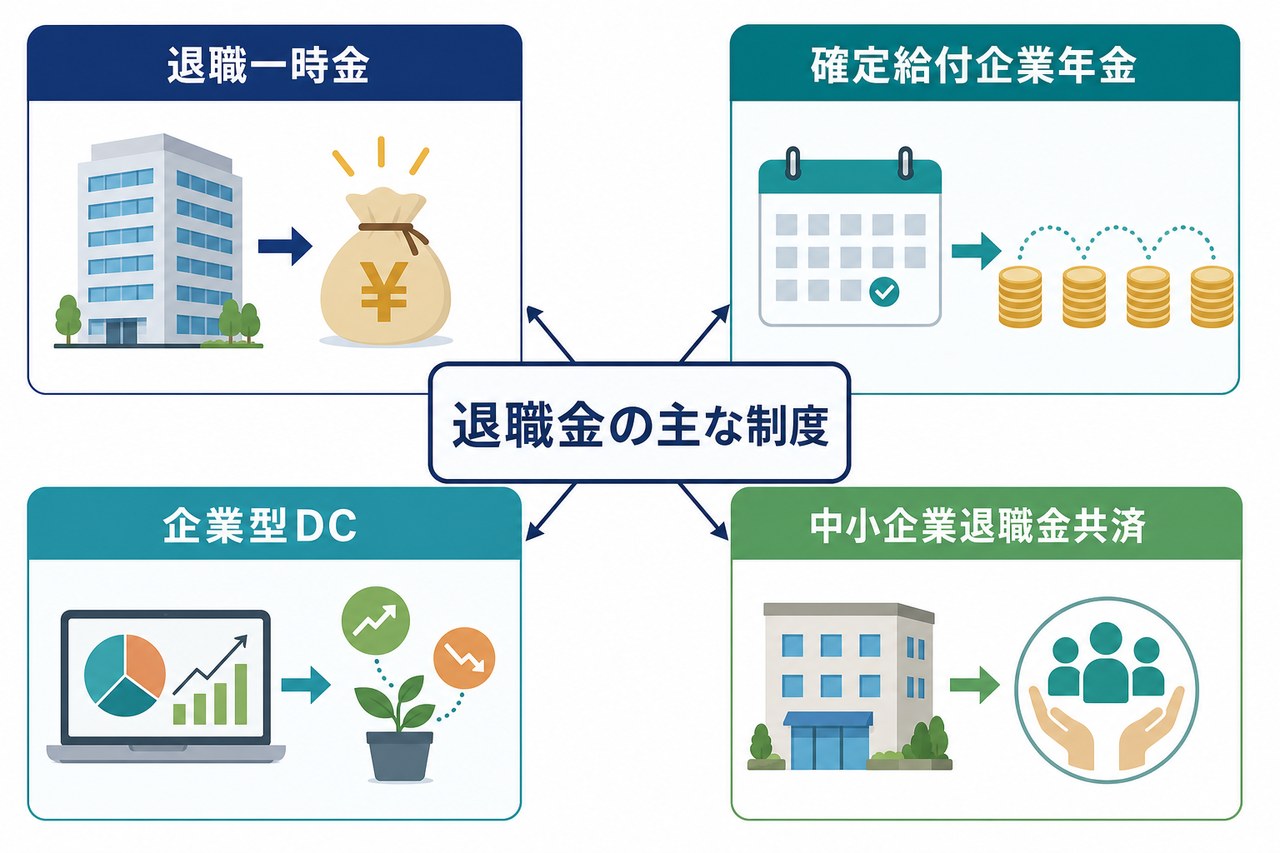
退職金には、会社から直接支払われるものや、企業年金などの制度を通じて受け取るものがあります。主な制度の違いは以下のとおりです。
| 制度 | 主な特徴 |
|---|---|
| 退職一時金制度 | 会社の規程に基づき、退職時に一括で支給される |
| 確定給付企業年金(DB) | 給付額の計算方法があらかじめ定められている |
| 企業型確定拠出年金(企業型DC) | 掛金を加入者自身が運用し、運用結果によって給付額が変わる |
| 中小企業退職金共済 | 会社が共済制度に掛金を納め、退職した従業員が退職金を受け取る |
個人で加入するiDeCoも、老後資金を準備する制度の一つです。勤務先の退職金とは別の制度ですが、一時金として受け取る場合は税金の計算に関わるため、あわせて把握しておくと役立ちます。
退職金をもらうタイミング
退職金の支給時期は、勤務先の退職金規程や加入している制度によって決まります。退職後1〜2カ月以内に振り込まれる例がある一方、手続きなどによって3カ月以上かかる場合もあるため、退職日と入金日が同じとは限りません。
受取前には、次の順番で準備を進めます。
- 退職金規程で支給条件・見込額・支給日を確認する
- 選択できる受取方法と申込期限を担当部署に確認する
- 必要書類を用意し、指定された期限までに提出する
当面の生活費やローン返済に退職金を使う予定がある場合は、入金までの資金も確保しておきましょう。
退職金のもらい方の種類
選べる受け取り方を確認する
退職金のもらい方には、一時金・年金・両者の併用があります。ただし、すべての勤務先や制度で3つの方法を選べるわけではありません。
受取期間や併用割合にも条件があるため、勤務先から提示される選択肢を確認してから比較します。
一時金でもらう
一時金を選ぶと、退職金をまとめて受け取れます。住宅ローンの返済や子どもの教育資金など、まとまった支出に対応しやすい方法です。
税金の面では退職所得控除を利用でき、控除額以下なら所得税・住民税はかかりません。控除額を超える場合も、通常は超えた部分の半分を課税対象として計算します。
一方で、多額のお金を一度に受け取るため、使いすぎや不慣れな投資による損失には注意が必要です。使う予定のあるお金と、老後のために残すお金を分けて管理するとよいでしょう。
年金として分割でもらう
年金形式では、退職金を定期的に分けて受け取れます。生活費を補う収入源となり、一度に使い切ってしまう不安を抑えやすい方法です。
制度の給付条件や運用状況によっては、一時金より受取総額が増える場合もあります。ただし、企業年金などは雑所得として課税され、国民健康保険料などにも影響する可能性があるため、額面の多さだけでは判断できません。
また、一時金に比べて大きな支出に対応しにくくなります。受給期間・金額・支払頻度を確認し、公的年金や貯蓄と合わせて生活費を賄えるかを検討しましょう。
一時金と年金を組み合わせてもらう
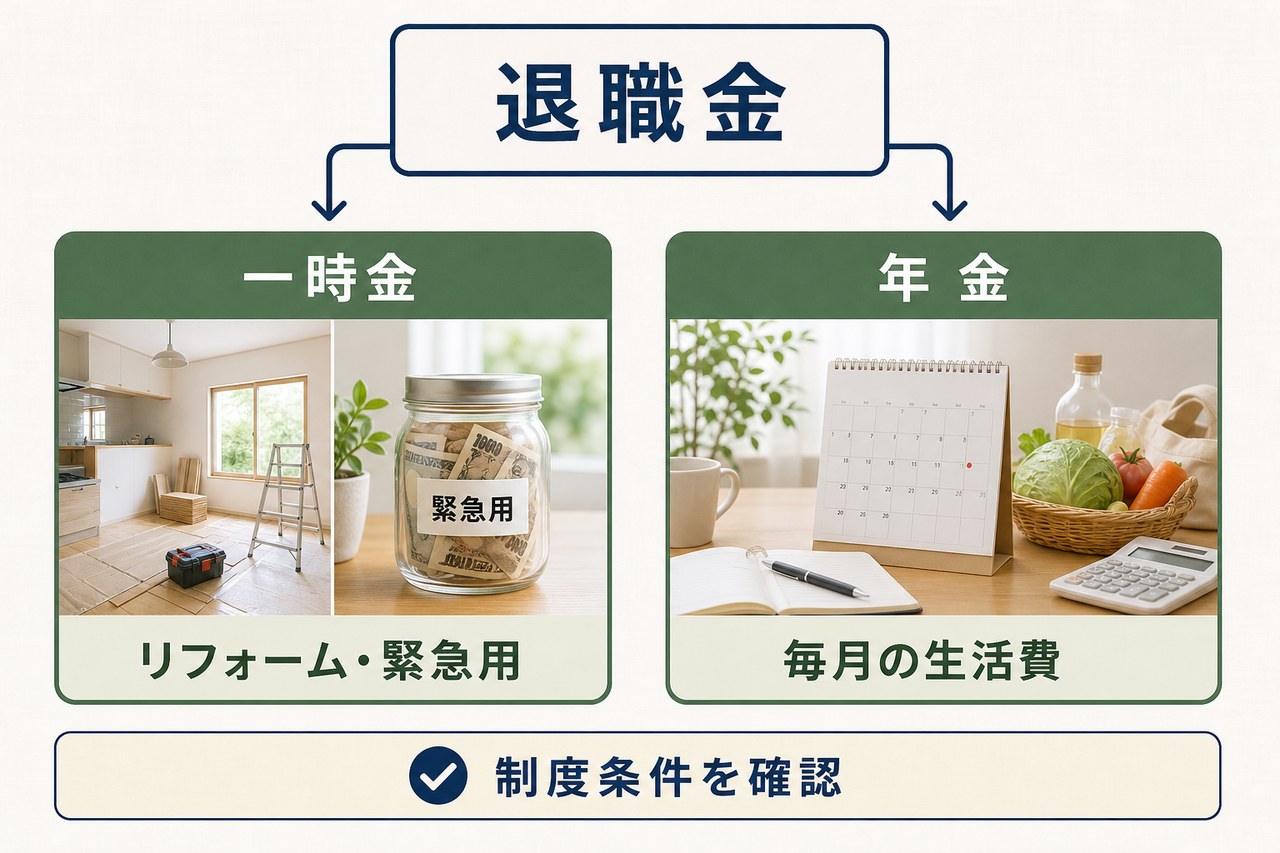
併用は、退職金の一部を一時金、残りを年金として受け取る方法です。すぐに必要な資金と、定期的な収入を同時に確保できます。
例えば、一時金を住宅のリフォーム費用や緊急用資金に充て、年金を毎月の生活費に使う方法があります。ただし、受取割合を自由に指定できるとは限らず、年金部分には税金や保険料への影響もあるため、制度の条件に沿って配分を決めます。
退職金のもらい方を選ぶポイント
手取りと資金の使い道で比較する
退職金のもらい方は、税金だけでなく、退職直後の支出と将来の生活費を踏まえて選びます。判断の目安は以下のとおりです。
| 受け取り方 | 向いている状況 | 主に確認したい点 |
|---|---|---|
| 一時金 | まとまった支出がある、退職所得控除内に収まる | 支出後に残る生活資金と管理方法 |
| 年金 | 定期収入を補いたい、一度に使い切る不安がある | 受給期間・総額と税金・保険料 |
| 併用 | 当面の支出と将来の収入を両方確保したい | 選べる割合と受取全体の手取り |
この目安を出発点に、勤務先の見積額と家計の収支を照らし合わせます。
一時金を選ぶべきケース
住宅ローンの返済など、大きな支出が予定されている場合は、一時金が選択肢になります。退職金が退職所得控除額以下であれば、税負担を抑えて受け取れる点も利点です。
ただし、まとまった支出に充てた後も、日々の生活費や予備費が必要になります。受取額の大きさだけで判断せず、支出後の残高を基準に使い道を決めると安心です。
年金形式を選ぶべきケース
公的年金だけでは生活費が足りない方や、まとまったお金の管理に不安がある方は、年金形式を検討できます。定期的な受け取りによって、家計の見通しを立てやすくなります。
ただし、一定期間で給付が終わる年金では、終了後の生活費も考える必要があります。年金形式というだけで、生涯の収入や物価上昇への対応が保証されるわけではありません。受給期間と給付条件を確認し、長く暮らす場合の収支も試算しましょう。
一時金と年金を併用すべきケース
退職直後にまとまった資金が必要で、老後の定期収入も確保したい場合は、併用が候補です。必要な支出額を一時金で確保し、残りを生活費に充てる形にできます。
退職金が退職所得控除額を超える場合も比較する価値があります。ただし、超過分を年金にすれば必ず有利になるわけではありません。公的年金や再就職後の収入も含め、全額一時金の場合との手取り差を確認する必要があります。
退職金のもらい方に関する税金の知識
受け取り方による課税の違い
退職金は、受け取り方によって所得の種類と計算方法が変わります。一時金は原則として退職所得、企業年金などの年金形式は公的年金等に係る雑所得です。
一時金を年金に分ければ必ず節税できるわけではありません。 それぞれに適用される控除を踏まえて比較します。
退職所得としての税金の計算方法
一時金の税金は、退職金の額面から退職所得控除額を差し引いて計算します。給与などと分けて税額を求める「分離課税」が原則です。
退職所得控除額は、次の式で求めます。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円×勤続年数(最低80万円) |
| 20年超 | 800万円+70万円×(勤続年数-20年) |
勤続年数に1年未満の端数があれば切り上げます。例えば25年3カ月なら26年として計算し、障害者になったことが直接の原因で退職した場合は、控除額に100万円を加算します。
通常の計算手順は以下のとおりです。
- 退職金から退職所得控除額を差し引く
- 控除後の金額に2分の1を掛け、課税対象となる退職所得を求める
- 退職所得に所得税率を適用し、速算控除額を差し引く
- 所得税に付加される税と、原則10%の住民税を計算する
例えば勤続30年で退職金2,000万円なら、退職所得控除額は1,500万円、退職所得は250万円です。所得税は15万2,500円、2026年分の復興特別所得税を含めると約15万5,700円となり、住民税25万円と合わせた税額は約40万5,700円です。手取りは約1,959万円になります。
この例は、ほかの退職金との控除調整などがない場合です。課税対象の所得金額に1,000円未満の端数がある場合は切り捨てます。
なお、2027年分からは復興特別所得税が所得税額の1.1%となり、防衛特別所得税1.0%が加わります。合計の付加税率は2.1%のままです。
退職金をもらう際の税制優遇措置
退職所得控除と2分の1課税は、一時金の税負担を抑える仕組みです。ただし、次の場合には2分の1課税の例外があります。
- 役員等としての勤続年数が5年以下の期間に対応する退職手当等は、2分の1課税の対象外
- 役員等以外で勤続年数が5年以下の短期退職手当等は、控除後の金額のうち300万円を超える部分が2分の1課税の対象外
勤続20年を超える場合は控除額の増え方が変わりますが、別枠の特別控除が設けられているわけではありません。海外勤務期間があるなど個別の事情がある場合は、勤務先や税務署に計算方法を確認してください。
年金形式では、公的年金等の収入を合計し、公的年金等控除額を差し引いて所得を計算します。控除は企業年金と老齢年金のそれぞれに別々に適用されるものではなく、年齢や収入額、ほかの所得によって変わります。
退職金の税金対策
税負担を比較するときは、勤務先から一時金・年金・併用それぞれの見込額を取り寄せます。退職金の額面が同じでも、受給期間や給付条件、税金・保険料によって手取りが変わるためです。
公的年金や再就職後の収入も含め、受給期間全体で比較しましょう。受け取った退職金をiDeCoなどに移せば、元の退職所得への課税が自動的に軽減されるわけではありません。
iDeCo・企業型DCと受取時期が重なる場合
勤務先の退職金とiDeCo・企業型DCの老齢一時金を受け取る場合は、退職所得控除の調整に注意が必要です。勤続期間と加入期間が重複していると、各制度の控除を単純に足し合わせることはできません。
主な確認点は以下のとおりです。
- 同じ年に複数の一時金を受け取る場合は、収入や勤続期間を踏まえた計算が必要
- 退職金を先に受け取り、後からDCの老齢一時金を受け取る場合は、前年以前19年内の退職金が調整対象となることがある
- 2026年1月1日以後にDCの老齢一時金を受け取り、後から退職金を受け取る場合は、前年以前9年内の老齢一時金が調整に関わる
単に受取年をずらせば控除を別々に使えるとは限りません。受取予定年・金額・勤続期間・加入期間をそろえ、勤務先や税理士に確認してから決めるとよいでしょう。
退職金をもらった後の運用と計画
生活費を確保してから運用を考える
退職金は、必要な生活費と予備費を確保したうえで、余裕のある部分の運用を検討します。老後を支える資金のため、受け取った直後に大きな金額を投資へ回す判断は慎重に行いたいところです。
専門家に相談する場合も、資金を使う時期や毎月の不足額を伝えると、生活設計に合う方法を検討しやすくなります。
効果的に運用する方法
運用では、利益の大きさだけでなく、損失が出た場合に生活へどの程度影響するかを考えます。特定の投資先に資金が集中しないよう分けることや、長期的な視点を持つことが基本です。
例えば、生活費として使う予定のない余裕資金について、複数の資産に分けて運用する方法があります。投資信託などを選ぶ場合は、仕組みや手数料も確認しましょう。
分散や長期保有をしても、元本割れの可能性は残ります。内容を理解できない商品にまとまった資金を投じず、自分が受け入れられる損失の範囲を考えて判断する必要があります。
貯蓄と投資の考え方
貯蓄と投資は、お金を使う時期に合わせて使い分けます。近いうちに使う生活費や緊急用資金を投資に回すと、値下がりした時期に売却せざるを得ない可能性があるためです。
資金を分ける際は、次の点を確認すると役立ちます。
- 日常の生活費と、収入だけでは不足する金額
- 住宅の修繕など、予定されている大きな支出
- 医療・介護など、予定外の支出に備える予備費
- 当面使う予定がなく、運用に回せる余裕資金
預金にも物価上昇で実質的な価値が下がる可能性があります。一方、投資の利益は保証されないため、資金全体の値動きと家計の余裕を見ながら配分を見直しましょう。
退職金で老後の生活設計をするポイント
老後の生活設計では、退職金を含めた資産と、将来の収支を具体的に把握します。毎月の生活費だけでなく、年金の受給開始前や企業年金の終了後など、収入が変わる時期も試算する必要があります。
公的年金や再就職収入の見込額から、税金・社会保険料を差し引いた金額を基準に考えると、実際に使えるお金が見えやすくなります。長く暮らす場合や、医療・介護費用が増える場合の支出も見込んでおきたいところです。
退職金から毎年いくら取り崩す必要があるかを計算し、残高が不足しそうであれば、支出や働き方の見直しも検討します。生活状況や物価が変わったときには、計画も更新してください。
退職金のもらい方に関するよくある質問
手続きや受取後の疑問
退職金の税金や手続きは、受取方法や退職後の働き方によって異なります。特に間違えやすい点を確認しておきましょう。
退職金をもらうと社会保険料はどうなる?
一時金の退職所得は、国民健康保険料の算定対象に含まれません。これは退職金が一律に非課税所得だからではなく、保険料計算で退職所得を除く扱いになっているためです。
一方、年金形式で受け取る退職金の所得は、国民健康保険料や介護保険料などに影響する場合があります。受取方法を比べる際は、税金とあわせて確認する必要があります。
また、一時金自体が算定対象外でも、退職前の給与所得によって退職後の国民健康保険料が高くなることがあります。実際の保険料は加入する制度や自治体で確認してください。
退職金の確定申告は必要?
一時金を受け取る前に、支払者へ「退職所得の受給に関する申告書」を提出していれば、原則として源泉徴収で納税が完了します。
申告書を提出していない場合は、退職金の額面に対して20.42%の所得税等が源泉徴収され、確定申告で精算します。2027年からは防衛特別所得税が加わりますが、この合計税率は変わりません。
申告書を提出済みでも、ほかの所得から所得控除を引ききれない場合などは、確定申告で還付を受けられる可能性があります。また、医療費控除などのために確定申告をする場合は、退職所得も申告書に記載する必要があります。
年金形式の場合は、年金収入やほかの所得などに応じて申告の要否が変わります。一時金と同じ扱いにはならないため、不明点は税務署や税理士に確認しましょう。
退職金でローン返済してもいい?
退職金をローン返済に充てることは可能です。利息の負担や毎月の返済額を減らせる一方、手元の老後資金は少なくなります。
住宅ローンを繰り上げ返済する場合は、金利・残高・残りの返済期間と、返済後に残る生活資金を比較します。利息の軽減だけを優先せず、生活費や医療費などを賄える余裕も残して判断するとよいでしょう。
まとめ
退職金のもらい方には、一時金・年金・両者の併用があります。一時金は退職所得控除を利用でき、年金は定期的な生活費を確保しやすい方法です。勤務先で選べる方法を確認し、必要な支出と将来の収入に合わせて比較しましょう。
比較する際は、額面だけでなく税金や社会保険料を差し引いた手取りを見る必要があります。iDeCoや企業型DCの一時金も受け取る方は、受取時期による控除の調整にも注意してください。
受け取った退職金は、生活費や予備費を確保したうえで活用します。運用に回せる金額を見極め、家計や暮らしの変化に合わせて計画を見直すことが、老後資金を守るための基本です。
コメント